同意なき買収とは?敵対的買収との違いや経産省の行動指針、企業事例を解説

近年、上場企業のM&Aを巡って「同意なき買収」が注目されている。同意なき買収とは、対象会社の取締役会の賛同を得ずに行う買収を指す。同意なき買収は、経営陣の賛否だけでなく、企業価値や株主利益の観点から評価することが重要だ。その考え方を理解する鍵となるのが、経済産業省が2023年に策定した「企業買収における行動指針」である。2026年7月には、同指針の趣旨をより適切に理解・実践するための「解釈について」「ポイント」「Q&A」等も公表された。本記事では、同意なき買収の意味や主な手法、敵対的買収との違い、近年注目される背景を整理したうえで、行動指針の狙いと2026年の最新動向、実際の企業事例について解説する。
- 同意なき買収の意味と「敵対的買収」の違い
- 同意なき買収のメリット・デメリット
- 同意なき買収が近年注目されている背景
- 経産省「企業買収における行動指針」の狙いと2026年の最新動向
- 同意なき買収の具体的な事例
- 同意なき買収に備えて企業が平時から考えておきたいこと
同意なき買収とは
同意なき買収とは、対象会社の取締役会の賛同を得ずに行う買収を指す。経済産業省の「企業買収における行動指針」では、英語の「hostile takeover」に相当する買収も含まれると定義されている。
「同意なき」という言葉が示すのは、あくまで対象会社の取締役会が買収に賛同しているかどうかであり、買収そのものの良し悪しを評価する表現ではない。
たとえば対象会社が反対していても、買収提案が企業価値や株主利益の向上につながる可能性はある。一方、高い買収価格が提示されていても、中長期的な企業価値の向上につながるとは限らない。そのため、買収提案は経営陣の賛否だけでなく、企業価値や株主利益の観点から検討することが重要となる。
同意なき買収の目的
同意なき買収は、経営統合や完全子会社化、事業再編などを目指す買収者が、対象会社の取締役会との合意に至っていない場合などに行われる。
対象会社との事前の合意形成を経ずに経営支配権の取得を目指すケースのほか、別の買収やMBOが進むなかで新たな買収者が提案するケースもある。提案後の協議や条件変更などによって、対象会社が賛同へ転じる場合もある。
同意なき買収の主な手法
上場会社を対象とする同意なき買収では、TOB(公開買付け)が主な実行手法の一つとして用いられる。
TOBは、買付価格・期間・数量などをあらかじめ公表し、株主から株式を買い付ける制度である。なお、対象会社が賛同しているTOBもあるため、TOBそのものが同意なき買収を意味するわけではない。
なお、2024年の金融商品取引法改正に伴い、一定の市場内取引も公開買付規制の対象となるよう制度が見直されている。
「同意なき買収」と「敵対的買収」の違い
「敵対的買収」と「同意なき買収」は重なる部分があるものの、「同意なき買収」は対象会社の取締役会の賛同の有無に着目した、より中立的な表現である。
従来、対象会社の経営陣などが反対する買収は「敵対的買収」と呼ばれることが多かった。この表現は現在も報道や実務で使われているが、「企業買収における行動指針」では、買収者と経営陣の対立関係を前提とせず、取締役会の賛同の有無という客観的な状態に着目するため、「同意なき買収」という表現が用いられている。
両者を整理すると、次のようになる。
| 用語 | 主な意味・考え方 |
| 同意なき買収 | 対象会社の取締役会の賛同を得ずに行う買収 |
| 敵対的買収 | 対象会社側との対立関係を強調して用いられることが多い表現 |
参照:企業買収における行動指針―企業価値の向上と株主利益の確保に向けて―|経済産業省
同意なき買収のメリットとデメリット
同意なき買収のメリットやリスクは、買収者、対象会社、株主の立場によって異なる。
| 立場 | 期待される面 | 主な注意点・リスク |
| 買収者 | 対象会社取締役会の賛同がなくても、株主に買収提案を示し、経営支配権の取得を目指せる | 対象会社の協力を得にくく、買収価格の上昇や買収不成立、買収後の統合などに不確実性が生じる |
| 対象会社 | 外部から示された経営戦略や企業価値向上策を、自社の方針と比較・検討する契機となる | 提案の検討や株主への説明に負担が生じ、経営や事業運営に影響する可能性がある |
| 株主 | 買収価格や新たな経営戦略など、現在とは異なる選択肢を検討できる | 提示価格だけでなく、中長期的な企業価値への影響も含めて判断する必要がある |
参照:企業買収における行動指針―企業価値の向上と株主利益の確保に向けて―|経済産業省
なぜ今、同意なき買収が注目されているのか
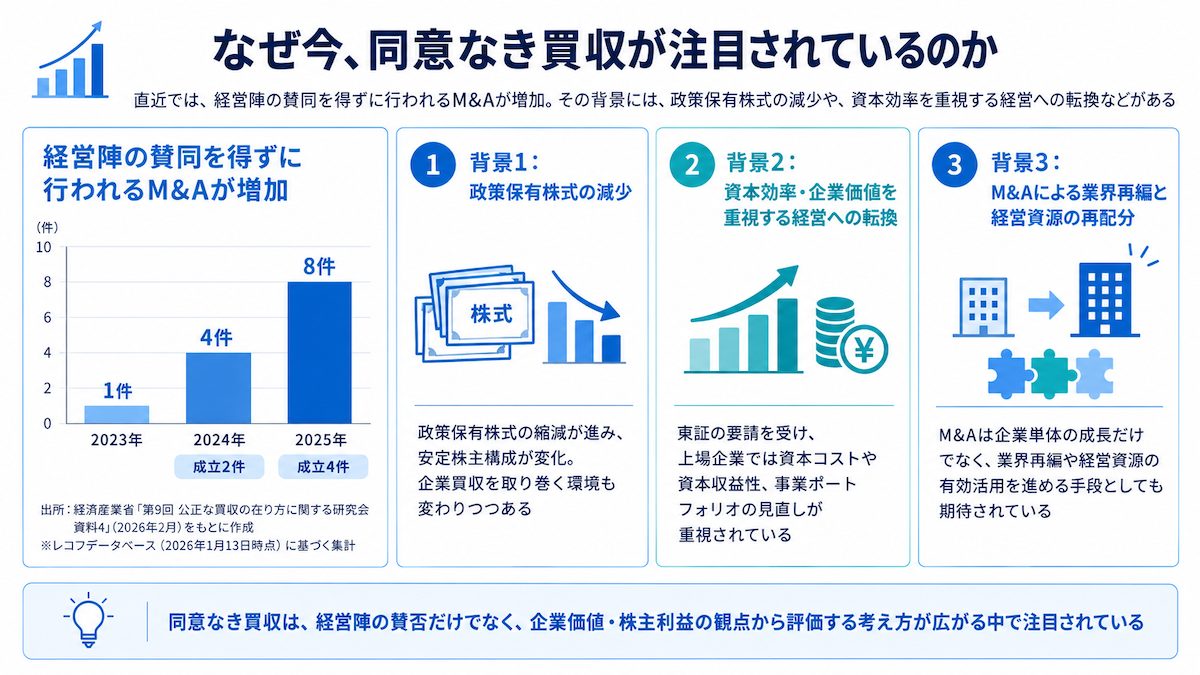
日本では直近、経営陣の賛同を得ずに行われるM&Aが増加している。その背景には、政策保有株式の減少や資本効率を重視する経営への転換など、上場企業を取り巻く環境の変化があると考えられる。
経営陣の賛同を得ずに行われるM&Aが増加
経済産業省が2026年2月に開催した「第9回 公正な買収の在り方に関する研究会」の資料によると、レコフデータベースで「経営陣の賛同を得ずに、経営権の支配を目的として株式を買い付ける取引」として集計されたM&Aは、2023年の1件から2024年には4件、2025年には8件となった。
| 年 | 件数 |
| 2023年 | 1件 |
| 2024年 | 4件 |
| 2025年 | 8件 |
年による変動はあるものの、2023年以降は2年連続で増加している。なお、2024年は4件中2件、2025年は8件中4件が成立した。
背景1:政策保有株式の減少
経済産業省は、同意なき買収が増えている背景として、政策保有株式の減少や資本効率への関心の高まりなどを挙げている。
日本企業では、企業同士が株式を持ち合う政策保有株式が安定株主としての役割を果たしてきたが、近年はその縮減が進んでいる。こうした株主構成の変化も、企業買収を取り巻く環境の変化の一つと考えられる。
政策保有株の解消が進む背景や、それがM&Aをはじめとする企業経営に与える影響については、関連記事「政策保有株の解消はなぜ急加速しているのか?背景や企業経営への影響を解説」で詳しく解説している。
背景2:資本効率や企業価値を重視する経営への転換
東京証券取引所は2023年3月、プライム市場・スタンダード市場の全上場会社に対し、「資本コストや株価を意識した経営の実現に向けた対応」を要請した。
上場企業には、自社の資本コストや資本収益性を把握し、事業ポートフォリオの見直しや成長投資などを通じて、経営資源を適切に配分することが求められている。2026年4月には、「経営資源の適切な配分」を中心に要請内容もアップデートされた。
こうした流れのなかでは、「現在の経営戦略や資本配分が最適なのか」「別の経営主体であれば、より企業価値を高められるのではないか」といった外部からの提案についても、企業価値の観点から検討する重要性が高まっている。
限られた経営資源をどこに配分し、企業価値の向上につなげるかという「キャピタル・アロケーション(資本配分)」については、関連記事「キャピタル・アロケーション(資本配分)とは?開示が求められる背景や、日本企業の取り組みの実態と課題、企業事例をわかりやすく解説」で詳しく解説している。
背景3:M&Aによる業界再編や経営資源の再配分
企業買収には、企業単体の成長だけでなく、M&Aを通じて経営資源をより有効に活用し、業界再編を進める役割も期待されている。
経済産業省も「企業買収における行動指針」において、「望ましい買収」が活発に行われることで、M&Aによるリソース分配の最適化や業界再編、資本市場の健全な新陳代謝につながるとの考え方を示している。
こうした環境の変化を背景に、かつて「敵対的買収」として否定的に捉えられることの多かった買収についても、経営陣の賛否だけでなく、企業価値や株主利益の観点から評価する考え方が広がりつつある。同意なき買収の増加も、日本のM&Aを取り巻く環境の変化を示す一つの動きといえる。
参照:第9回 公正な買収の在り方に関する研究会 資料4「事務局説明資料」|経済産業省
参照:「資本コストや株価を意識した経営の実現に向けた対応」|東京証券取引所
参照:「資本コストや株価を意識した経営」に関する要請のアップデートについて|東京証券取引所
「企業買収における行動指針」と2026年の最新動向
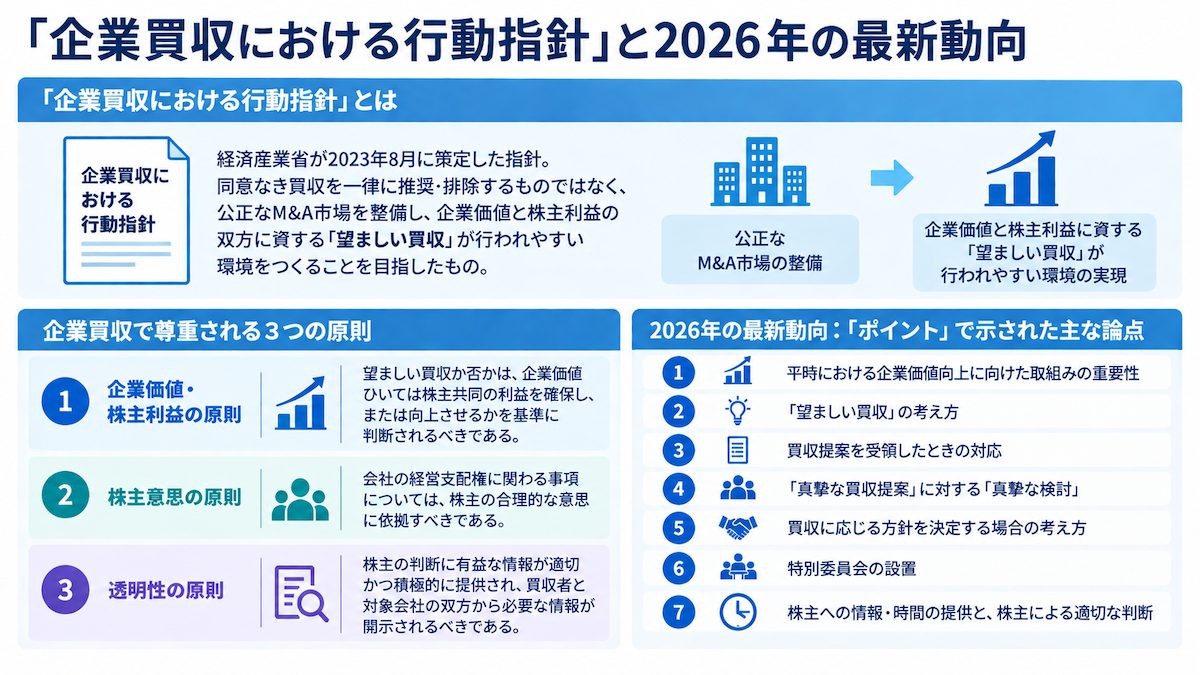
経済産業省が2023年8月に策定した「企業買収における行動指針」は、同意なき買収を一律に推奨・排除するものではなく、公正なM&A市場を整備し、企業価値と株主利益の双方に資する「望ましい買収」が行われやすい環境をつくることを目指した指針である。
「企業買収における行動指針」が策定された狙い
経済産業省は2023年8月、「企業買収における行動指針」を策定した。同指針は、上場企業の経営支配権を取得する買収を中心として、買収を巡る当事者の行動の在り方や、M&Aに関する公正なルール形成に向けて共有されるべき原則・ベストプラクティスを示したものである。
その背景には、買収者、対象会社、株主などの関係者にとって買収を巡るルールの予見可能性を高め、公正なM&A市場の形成につなげる狙いがある。
経済産業省は、企業価値の向上と株主共同の利益の確保につながる「望ましい買収」が活発に行われることで、買収者の成長だけでなく、対象会社におけるより優れた経営戦略の選択や外部規律の向上、さらにはM&Aによるリソース分配の最適化や業界再編につながることを期待している。
つまり、「対象会社の経営陣が賛成しているか、反対しているか」だけで買収を評価するのではなく、その買収が企業価値や株主利益にどのような影響を及ぼすのかを基準に考えるための土台を示したものと捉えることができる。
企業買収で尊重される3つの原則
指針では、買収において尊重されるべき原則として、次の3つを掲げている。
| 企業価値・株主利益の原則 | 望ましい買収か否かは、企業価値ひいては株主共同の利益を確保し、または向上させるかを基準に判断されるべきであるという考え方 |
| 株主意思の原則 | 会社の経営支配権に関わる事項については、株主の合理的な意思に依拠すべきであるという考え方 |
| 透明性の原則 | 株主の判断に有益な情報が適切かつ積極的に提供され、買収者と対象会社の双方から必要な情報が開示されるべきであるという考え方 |
買収者がどのような企業価値向上策を示しているのか、対象会社がどのような理由で賛成・反対しているのか、株主が判断するために十分な情報と時間が提供されているのか、といった点を総合的に検討する必要がある。
2026年には「解釈について」「ポイント」「Q&A」等を公表
経済産業省は2026年7月30日、「『企業買収における行動指針』の解釈について」「『企業買収における行動指針』のポイント」「『企業買収における行動指針』Q&A」等を公表した。
これらの資料では、2023年の指針を維持することを前提に、その趣旨の一層の浸透や、より良い実践につなげるための考え方が整理されている。
「ポイント」では、主に次のような論点が示されている。
- 平時における企業価値向上に向けた取組みの重要性
- 「望ましい買収」の考え方
- 買収提案を受領したときの対応
- 「真摯な買収提案」に対する「真摯な検討」
- 買収に応じる方針を決定する場合の考え方
- 特別委員会の設置
- 株主への情報・時間の提供と、株主による適切な判断
つまり、買収提案への対応は、提案を受けた時点だけの問題ではない。平時から企業価値向上に取り組み、自社の経営戦略や企業価値について株主に説明し、対話を重ねておくことも、買収を巡る局面における重要な前提となる。
そのうえで、実際に買収提案を受けた企業には、単に賛成・反対を決めるのではなく、提案の具体性や目的、実現可能性などを確認し、企業価値や株主利益の観点から検討することが求められる。また、必要に応じて特別委員会を設置するなど、独立性のある検討体制を整えることも重要となる。
参照:企業買収における行動指針―企業価値の向上と株主利益の確保に向けて―|経済産業省
参照:「企業買収における行動指針」の解釈について/ポイント/Q&A等|経済産業省
参照:「企業買収における行動指針」の解釈について|経済産業省
企業開示から見る「同意なき買収」の事例
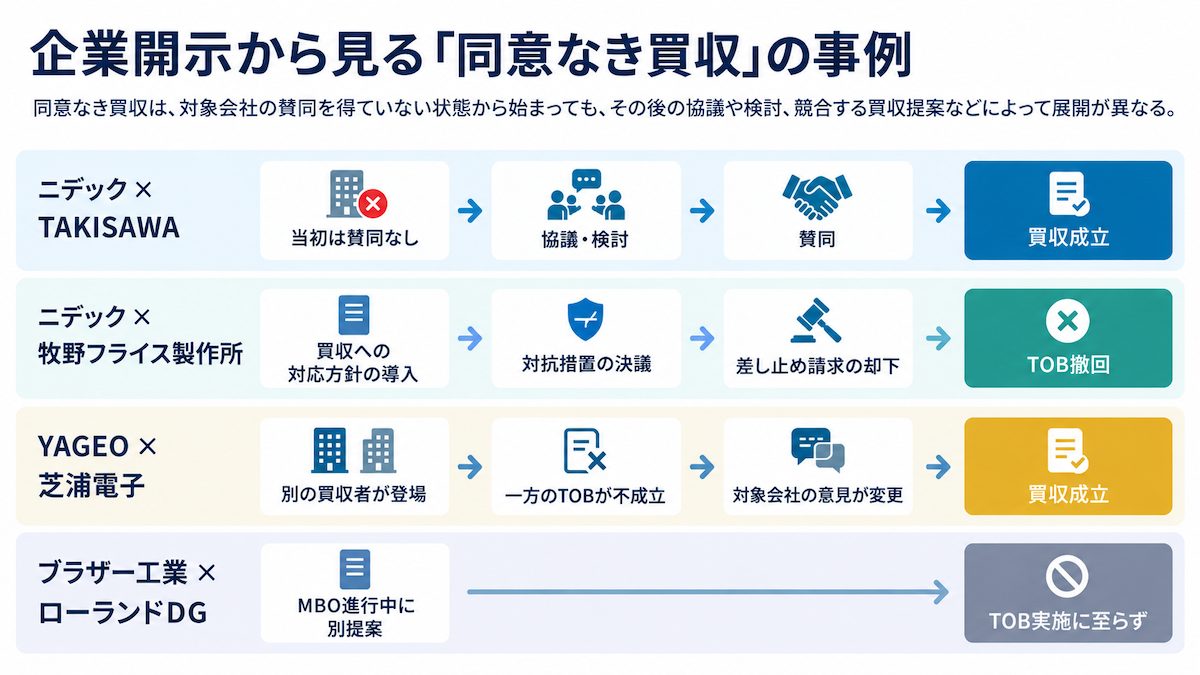
同意なき買収は、対象会社の賛同を得ていない状態から始まっても、その後の協議や検討、競合する買収提案などによって展開が異なる。ここでは、CCReB GATEWAYの「IRストレージ」を活用して企業開示を横断的に確認し、異なる展開をたどった4つの事例を整理する。
| 事例 | 主な展開 |
| ニデック × TAKISAWA | 当初は賛同なし → 協議・検討 → 賛同 → 買収成立 |
| ニデック × 牧野フライス製作所 | 買収への対応方針の導入 → 対抗措置の決議 → 差し止め請求の却下 → TOB撤回 |
| YAGEO × 芝浦電子 | 別の買収者が登場 → 一方のTOBが不成立 → 対象会社の意見が変更 → 買収成立 |
| ブラザー工業 × ローランドDG | MBO進行中に別提案 → TOB実施に至らず |
ニデック×TAKISAWA|同意なき状態から賛同へ転じたケース
ニデックは2023年7月、TAKISAWAを完全子会社化することを目的とする買収提案を公表した。
提案時点ではTAKISAWA取締役会の賛同を得ていなかったが、その後、TAKISAWAからニデックへ必要情報リストが提示され、回答や面談を通じて両社間で検討・協議が進められた。
同年9月、TAKISAWAはニデックによる公開買付けへの賛同を表明した。その後TOBが実施・成立し、TAKISAWAはニデックグループ入りしたのち、2024年2月に完全子会社となった。
この事例からは、買収提案時点では対象会社取締役会の賛同を得ていなくても、その後の情報提供や協議を経て対象会社が賛同へ転じる場合があることがわかる。
参照:株式会社TAKISAWAに対する公開買付けに関する公表資料|ニデック株式会社
参照:株式会社TAKISAWAに関する公表資料|ニデック株式会社
参照:株式会社TAKISAWAのニデックグループ入りに関する公表資料|ニデック株式会社
参照:株式会社TAKISAWAの株式併合の効力発生および、完全子会社化に関するお知らせ|ニデック株式会社
ニデック×牧野フライス製作所|買収への対応方針・対抗措置を巡る対応を経てTOBが撤回されたケース
ニデックは2024年12月、事前協議を経ないまま、牧野フライス製作所を完全子会社化することを目的とするTOBの実施を表明した。買付価格は1株11,000円だった。
牧野フライス製作所は2025年3月19日、他の買収提案の具体化・検討のために必要な時間を確保することなどを目的として、「買収への対応方針(時間確保措置)」を導入した。
ニデックが同年4月4日にTOBを開始すると、牧野フライス製作所は4月10日、本TOBに反対する意見を表明するとともに、この対応方針に基づき新株予約権の無償割当てを行うことを決議した。
ニデックは同年4月、この無償割当ての差し止めを求める仮処分を東京地方裁判所へ申し立てたが、5月7日、裁判所は申し立てを却下した。
ニデックは、無償割当てが実施された場合に自社が損害を被るおそれがあり、TOBの維持は経済合理性を欠くことになりかねないと判断し、5月8日にTOBを5月9日付で撤回することを決定した。牧野フライス製作所も5月9日、新株予約権無償割当ての中止と、導入していた対応方針の終了を決定した。
その後、牧野フライス製作所はMBKパートナーズと株式非公開化を目指したものの、安全保障上の観点から政府が外為法に基づく中止勧告を行い、MBK側は買収を断念した。最終的に同社は別の国内ファンドからの提案も受け入れず、単独での経営を継続する方針を選んでいる。
なお、買収への対応方針や対抗措置の考え方・仕組みについては、関連記事「買収防衛策とは?」で詳しく解説している。
<– 関連記事公開後に「買収防衛策とは?」への内部リンクを差し込み予定 –>
参照:当社の会社の支配に関する基本方針及び当社株式の大規模買付行為等への対応方針(買収への対応方針(時間確保措置))の導入に関するお知らせ(2025年3月19日)|株式会社牧野フライス製作所
参照:買収への対応方針(時間確保措置)に基づく新株予約権の無償割当て等に関するお知らせ(2025年4月10日)|株式会社牧野フライス製作所
参照:株式会社牧野フライス製作所による新株予約権無償割当てに対する差止仮処分命令の申立てについて(2025年4月17日)|ニデック株式会社
参照:株式会社牧野フライス製作所に対する公開買付けの撤回に関するお知らせ(2025年5月8日)|ニデック株式会社
参照:対抗措置の中止に関するお知らせ(2025年5月9日)|株式会社牧野フライス製作所
YAGEO×芝浦電子|複数の買収提案の競合を経て、対象会社の判断が変わったケース
芝浦電子を巡っては、2025年2月5日、台湾の電子部品大手YAGEOが同社に対する買収提案を公表した。
これに対し、芝浦電子は、対象会社に友好的な買収者、いわゆる「ホワイトナイト」として登場したミネベアミツミによる買収提案を受け入れ、同年4月10日、ミネベアミツミのTOBへの賛同を表明した。
その後、YAGEOとミネベアミツミの間でTOB価格の引き上げが繰り返されたが、同年9月、ミネベアミツミのTOBは応募株式数が成立の下限に届かず不成立となった。
その後、芝浦電子はYAGEOによるTOBに対する意見を変更し、同年9月16日、賛同するとともに株主に応募を推奨することを決定した。最終的にYAGEOによるTOBは10月20日に終了し、成立した。
この事例は、対象会社に複数の買収提案が示され、対象会社がいったん一方の提案を支持しても、その後の状況の変化によって最終的な判断が変わり得ることを示している。
参照:「YAGEO Corporationによる当社株式に対する公開買付けの開始予定に関するお知らせ」|株式会社芝浦電子
参照:株式会社芝浦電子(証券コード:6957)に対する公開買付けの開始予定に関するお知らせ(2025年4月10日)|ミネベアミツミ株式会社
参照:株式会社芝浦電子(証券コード:6957)に対する公開買付けの結果に関するお知らせ(2025年9月12日)|ミネベアミツミ株式会社
参照:「YAGEO Electronics Japan合同会社による当社株式に対する公開買付けに関する意見の変更(賛同・応募推奨)についてのお知らせ」|株式会社芝浦電子
ブラザー工業×ローランドDG|TOBの実施に至らなかったケース
ローランド ディー.ジー.では、MBOによる非公開化に向けたTOBが進行するなか、2024年3月13日、ブラザー工業が同社株式へのTOBを実施する予定であることを公表した。
これにより、対象会社を巡って異なる買収提案が存在する状況となった。
しかし、ブラザー工業は2024年5月16日、TOBを実施しないことを正式に発表した。
このように、対象会社取締役会の賛同を得ていない買収提案やTOBの開始予定が公表されても、必ずしも実際のTOBや買収成立まで進むとは限らない。
参照:ローランド ディー.ジー.株式会社株式に対する公開買付けの開始予定に関するお知らせ(2024年3月13日)|ブラザー工業株式会社
参照:(開示事項の中止)ローランド ディー.ジー.株式会社株式に対する公開買付けの不実施に関するお知らせ(2024年5月16日)|ブラザー工業株式会社
4つの事例を比較すると、「同意なき」という出発点が共通していても、その後は対象会社の賛同、買収への対応方針・対抗措置、競合する買収提案、TOBの不実施など、異なる展開をたどることがわかる。
そのため、個別の買収案件を見る際には、「同意なき買収であるか」だけで判断するのではなく、対象会社がどのような情報を収集し、どのような検討を行い、最終的にどのような理由で判断したのかまで企業開示から確認することが重要である。
CCReB GATEWAY「IRストレージ」はこちら
同意なき買収に備えて企業が平時から考えておきたいこと
同意なき買収への備えでは、買収提案を受けた後の対応だけでなく、平時から企業価値を高め、自社の経営戦略を株主に説明できる状態を整えておくことが重要である。
企業は、自社の事業ポートフォリオや資本効率を継続的に見直し、限られた経営資源をどこに配分するかを検討しておく必要がある。
また、自社の経営戦略や企業価値向上策について株主・投資家へ説明し、平時から対話を重ねておくことも重要だ。買収提案が示された際には、株主が買収者の提案と現在の経営戦略を比較することになるためである。
さらに、実際に買収提案を受けた場合に備え、独立性のある検討体制や社内外の専門家との連携をあらかじめ想定しておくことも一つの備えとなる。
同意なき買収への備えは、「買収されないための防衛」だけではなく、平時の企業価値向上や株主との対話から始まっていると考えることが重要である。
まとめ
同意なき買収とは、対象会社の取締役会の賛同を得ずに行う買収である。重要なのは、「同意がない」という事実だけで買収の良し悪しを判断せず、企業価値や株主利益の観点から提案内容を捉えることである。
日本では近年、経営陣の賛同を得ずに行われるM&Aが増えている。その背景には、政策保有株式の減少や資本効率への関心の高まりなど、上場企業を取り巻く環境の変化がある。
経済産業省は2023年の「企業買収における行動指針」で、公正なM&A市場の形成や企業価値・株主利益に資する「望ましい買収」の考え方を示し、2026年にはその理解と実践を促す「解釈について」「ポイント」「Q&A」等を公表した。
実際の事例を見ても、協議を経て対象会社が賛同するケース、対抗措置を巡ってTOBが撤回されるケース、複数の買収提案が競合するケースなど、その展開はさまざまである。
企業には、買収提案を受けた際の対応だけでなく、平時から企業価値を高め、自社の経営戦略について株主と対話しておくことが求められる。
同意なき買収についてよくある質問(FAQ)
Q1. 同意なき買収とは何ですか?
同意なき買収とは、対象会社の取締役会の賛同を得ずに行う買収のことである。
経済産業省の「企業買収における行動指針」で用いられている表現であり、英語の「hostile takeover」に相当する買収も含まれる。ただし、対象会社の取締役会が賛同していないこと自体が、買収の良し悪しを意味するわけではない。
Q2. 同意なき買収と敵対的買収の違いは何ですか?
「敵対的買収」が対象会社との対立を強く印象づける表現であるのに対し、「同意なき買収」は対象会社取締役会の賛同の有無に着目した、より中立的な表現である。
現在も「敵対的買収」という言葉は使われているが、経済産業省の「企業買収における行動指針」では「同意なき買収」という表現が用いられている。
Q3. 同意なき買収ではどのような手法が使われますか?
上場会社を対象とする同意なき買収では、TOB(公開買付け)が主な実行手法の一つとして用いられる。
TOBでは、買付価格や期間、数量などの条件を公表し、株主から株式を買い付ける。なお、対象会社が賛同しているTOBもあるため、TOBそのものが同意なき買収を意味するわけではない。
Q4. 同意なき買収は違法ですか?
対象会社の取締役会の賛同を得ていないことだけを理由に、買収そのものが違法になるわけではない。
実際の買収では金融商品取引法や会社法などの関係法令に従う必要があり、同意の有無と法令への適合性は分けて考える必要がある。
Q5. 同意なき買収を受けた企業は拒否できますか?
対象会社の取締役会は買収提案に反対する意見を表明できるが、反対だけで買収を当然に止められるわけではない。
企業価値や株主利益、株主の意思などを踏まえて提案内容を検討し、その判断に必要な情報を株主へ提供することが重要となる。
監修
ククレブ・マーケティング株式会社 CEO
大手事業法人のオフバランスニーズ、遊休地の活用等、数々の大手企業の経営企画部門、財務部門に対しB/S、P/Lの改善等の経営課題解決を軸とした不動産活用提案を行い、取引総額は4,000億円を超える。不動産鑑定士。
2019年9月に不動産Techを中心とした不動産ビジネスを手掛けるククレブ・アドバイザーズ株式会社を設立し、2024年11月に創業から5年で東証グロース市場に上場。
2021年10月にはデータマーケティング事業を主軸としたククレブ・マーケティング株式会社を設立し、現在に至る。