賃貸中の店舗の建物を買うという選択 ~建物売却と底地化における「取引成立価格」の考え方~

土地・建物を長期間賃借するテナントが、建物のみを取得し、土地について事業用定期借地権を設定して営業を継続する取引がみられる[1]。従来、企業不動産では資産保有の圧縮を目的として、所有から賃借へ移行する動きが注目されてきた。本稿でとりあげるのは、これとは反対に、テナントが賃借中の建物を取得し、土地のみを賃借する取引である。
企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以降開始する事業年度等から適用される。新基準の下では、土地・建物を借り続ける場合と、建物を所有して土地のみを借りる場合のいずれも、一定の資産・負債を貸借対照表に計上することとなる。このため、単純なオンバランス・オフバランスの違いではなく、資産・負債の構成と長期的な経済負担を比較する必要がある。
本稿では、築年数が経過した郊外型の商業施設(スーパーマーケット)を想定し、オーナー(貸主)側とテナント側の20年間のキャッシュフローを比較し、建物価格、設定時一時金、地代および将来負担を捉え、建物価格だけでは説明しきれない取引当事者間の価値配分を検討する。
想定ケース
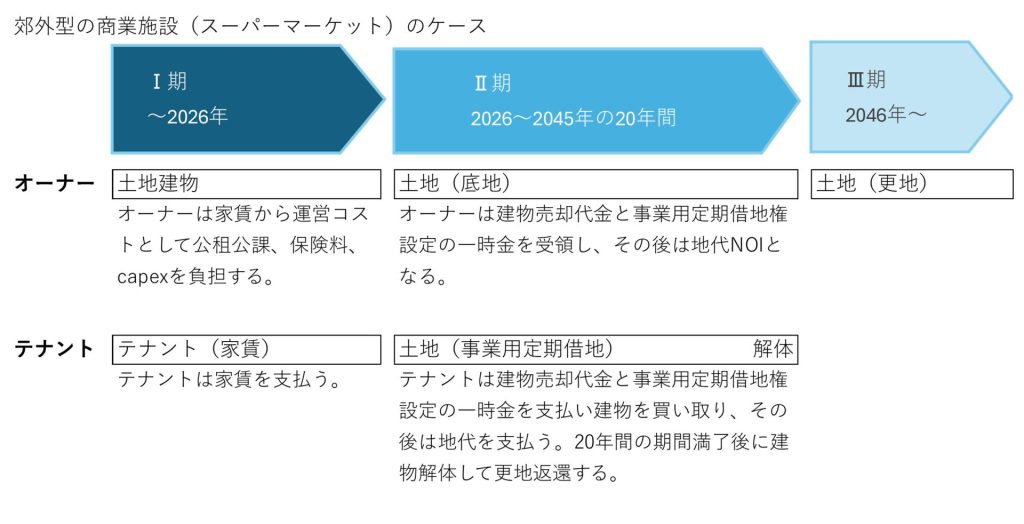
Ⅰ期)オーナーが所有する郊外ロードサイド商業施設を、スーパーマーケットへ一括賃貸している。Ⅱ期)テナントは、2026年に建物のみを取得し、事業用定期借地権により20年間営業を継続する。現在地での営業継続、建物改修・設備投資を自ら行うことができる。テナントは契約期間が満了する2046年に建物を解体し、更地で土地を返還する。
| 項目 | 前提 | 説明・備考 |
| 土地面積 | 2,000㎡ | 近隣商業地域(容積率200%)、郊外ロードサイド沿い |
| 建物面積 | 3,000㎡ | 2階建、S+RC |
| 建築年 | 2000年 | – |
| 年間賃料 | 80百万円 | スーパーマーケットの月額家賃667万円、@7,400円/坪(建物面積ベース) |
| 年間純収益 | 64百万円 | 賃料収入から賃貸運営経費として、公租公課、保険料、オーナーCAPEXを控除 |
| 建物売却価格 | 280百万円 | 建物再調達原価700百万円に対し、築年数、維持管理状況、物理的・機能的・経済的減価等を考慮し簡易的に求めた現価率40%を乗じ、建物価格を280百万円と想定した。 |
| 事業用定期借地権設定契約の内容 | 契約期間20年間 2026年~2045年 |
契約期間20年間、期間満了時にテナントが建物を解体して更地化 |
| 事業用定期借地権設定時一時金(※) | 60百万円 | 本稿の設定時一時金は返還を要しない一時金を想定しているが、その法的・会計的・税務的性格は実際の契約内容により異なる。 |
| 年間地代 | 40百万円 | 月額地代333万円、@5,500円/坪(土地面積ベース) |
| 年間NOI | 33百万円 | 地代から土地の公租公課を控除 |
| 建物公租公課 | 3百万円 | 建物取得後にテナントが負担 |
| CAPEX | 5百万円 | 建物取得後の修繕・更新費用として期間中一定 |
| 建物解体費 | 140百万円 | 建物面積907.5坪×15万円/坪とする。 |
注:数値は想定値。
(※)設定時一時金は返還を要しないものとし、本稿では借地権価格そのものではなく、建物価格・地代等と一体で取引条件を調整する価格要素として設定。
[1]当社では複数のケースを把握している。また、J-REITの事例として三井不動産商業ファンド投資法人は2024年3月に心斎橋スクエアの既存建物を三井不動産に譲渡し、同社を借地権者とする事業用定期借地権を設定している。これは営業継続型ではなく三井不動産による将来的な建て替えを目的とした開発型に分類される。
期間20年間のキャッシュフロー比較
オーナー側の評価
オーナー側では、①土地・建物を20年間保有し続けるケースと、②時点0で建物をテナントへ売却して土地のみを保有するケースを比較する。両ケースとも土地を継続保有するため、土地の期末価値は比較に算入しない。建物は20年後に経済的価値がなくなるものとし、①の保有継続時の解体費はオーナーが負担する。
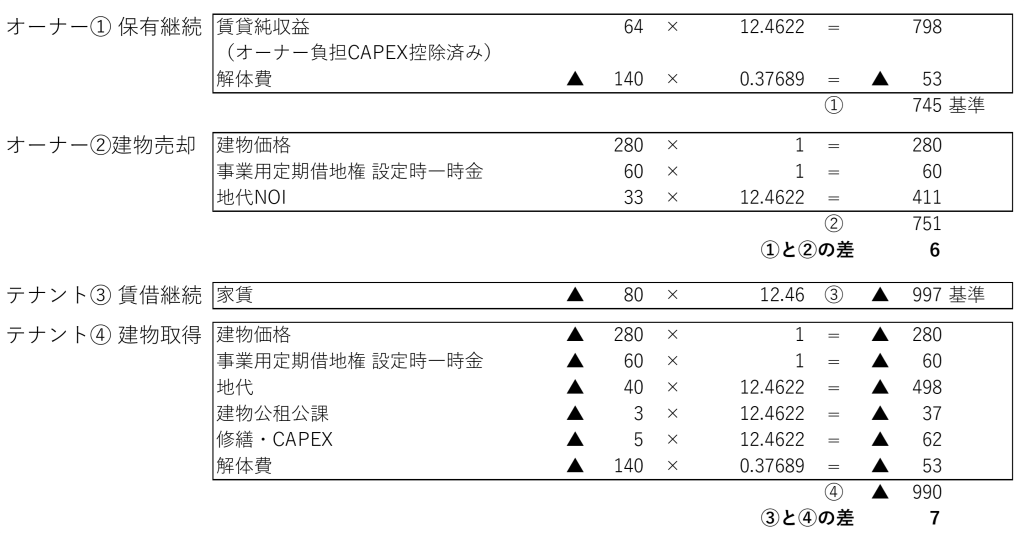
| ① オーナー保有継続 | PV(20年間の賃料NOI)-PV(20年後の建物解体費)より745百万円と試算 |
上記は、土地・建物一体の賃貸事業から得る20年間の賃料NOIの現在価値から、期間満了時の建物解体費を控除し現在価値として試算した。建物の残存価値をゼロとする一方、最終的な解体支出を反映することで、築古建物を契約期間満了まで持ち続ける経済的負担を捉える。
| ② オーナーが建物売却 | 建物売却+事業用定期借地権の設定時一時金+PV(20年間の底地NOI)より751百万円と試算 |
上記は、建物売却時の一時金として建物売却代金と事業用定期借地権の設定時一時金を加算、取引後20年間の底地収益を合計した現在価値である。建物売却により、オーナーは建物の老朽化、修繕・更新投資および解体負担をテナントへ移転する。他方、従来の建物賃貸に係る収益機会を失い、安定的な底地NOIを収受する。
| 建物売却の成立条件 | オーナーCFが②>①となること。 |
②>①であれば、建物を売却して底地収益へ転換する方が、土地・建物を保有し続けるより経済的に有利となる。
テナント側の評価
テナント側では、③土地・建物の賃借を20年間継続するケースと、④建物を取得して土地のみを借りるケースについて、20年間の総負担額の現在価値を比較する。テナントの判断基準は、建物価格そのものではなく、今後20年間にわたり営業拠点を継続するための総負担額がどちらのケースで小さくなるかである。
| ③ テナント賃借継続 | PV(20年間の賃料)より997百万円と試算 |
上記は、現行の土地・建物賃貸借を継続した場合の支払賃料の現在価値である。賃借を継続すれば建物取得費は発生せず、建物所有に伴う固定資産税・都市計画税、CAPEXおよび解体費も負担しない。他方、20年間にわたり土地・建物の賃料を支払い、施設の改修・更新には所有者との調整を要する。
| ④ テナントが建物取得 | 建物価格+設定時一時金+PV(20年間の地代、建物公租公課、CAPEX、建物解体費)により990百万円と試算 |
上記は、取得時の建物価格および事業用定期借地権の設定時一時金に、20年間の地代、修繕・更新投資、建物の固定資産税・都市計画税ならびに20年後の解体費を加えた総負担額の現在価値である。
| 建物取得の成立条件 | テナント総負担額が③>④となること。 |
③>④であれば、建物取得後の総負担額は賃借継続時を下回り、テナントに定量的な取得メリットが生じる。さらに、当該立地での営業継続、改修・更新の自由度、施設コントロールといった定性的便益も得られる。
価値配分と均衡
| 均衡の目安 | オーナーCFの増加≒テナント負担額軽減効果 |
オーナー側とテナント側の双方に正の増分価値が残る価格帯が取引成立可能領域となり、その領域内における増分価値の配分が交渉課題となる。本試算において、オーナーが保有継続価値を確保するために必要な建物価格と設定時一時金の合計額をXとすると、オーナーが受け入れられる最低額は、X=334百万円(保有継続価値745-底地地代NOIのPV 411)、テナントが負担できる最高額は、X=347百万円(賃借継続価値997-(地代498、建物公租公課37、修繕CAPEX 62、解体費53))となる。よって334~347百万円が取引成立可能領域となり、建物価格を280百万円とした場合の設定時一時金は54~67百万円が目安となる。本稿ではその中間にあたる60百万円を想定した。
割引率5.0%による概算結果
比較構造を単純化・明確にするため、本稿ではオーナー側とテナント側に共通して5.0%の割引率を採用した。20年の年金現価係数は12.4622、20年後の解体費の現価係数は0.37689である。賃料、地代およびNOIを期間中一定とし、建物価格280百万円、設定時一時金60百万円、20年後の解体費を140百万円として概算すると、次の結果となる。
建物価格を超える当事者価値
建物価格と設定時一時金の役割
築年数が経過した建物の価格は低位になりやすい。本想定では、建物再調達原価に経過年数を考慮して求めた現価率40%を乗じて280百万円と求める。しかし、この建物価格だけではオーナー側で②>①とならない可能性がある。
そこで、建物価格に加えて事業用定期借地権の設定時一時金60百万円を取引条件に組み込む。この設定時一時金は、事業用定期借地権の権利価値をそのまま評価したものではない。建物価格、地代、契約期間、解体負担額などと一体で、双方の20年間の増分価値を調整する価格要素と位置付ける。鑑定評価上の借地権価値と、当事者間で合意される設定時一時金は、目的と前提を分けて説明する必要がある。
以上から、本件の価格交渉は建物単体の価格交渉ではない。建物価格、設定時一時金、地代および将来負担額を組み合わせ、オーナーの保有継続価値とテナントの賃借継続負担額の間で、取引可能な価格帯を探る作業である。
新リース会計を踏まえた検討事項
テナントが建物取得を検討する際には、前述のキャッシュフロー比較に加え、土地・建物の賃借から「建物所有+土地賃借」への移行が、会計処理や財務指標に及ぼす影響を確認する必要がある。主な検討事項は以下の通りである。
- 土地・建物賃借から「建物所有+土地賃借」へ移行した場合の貸借対照表・損益計算書の変化
- 資産除去債務と減価償却に留意する。
- 建物取得価額と事業用定期借地権の設定時一時金の会計上の取扱い
- リース負債の減少と、取得資金に係る借入金または手元資金減少との比較
- EBITDA、ROA、Net Debt、自己資本比率、財務制限条項への影響
これらの影響は契約条件や資金調達方法によって異なるため、具体的な会計処理は会計専門家に確認する必要がある。
まとめ
本稿では、オーナー側の「保有継続価値」と「建物売却後の価値」、テナント側の「賃借継続時の総負担額」と「建物取得後の総負担額」を、同一の20年間で比較した。その上で、建物価格、事業用定期借地権の設定時一時金、地代、契約期間および将来負担を一体として調整することが、取引成立の鍵となる。
新リース会計は、それ自体が取引を成立させるものではない。しかし、「土地・建物を借り続ける場合」と「建物を所有し土地のみを借りる場合」の差異を可視化し、企業が「借りるか、持つか」を再検討する契機となる。不動産評価を基礎に、会計および事業戦略の視点をつなぐことで、建物価格だけでは説明しきれない当事者価値を捉えることが本稿の狙いである。
免責事項
当レポートは、投資判断のための情報提供を目的としたものであり、投資勧誘や特定の銘柄への投資の推奨を目的としたものではありません。内容は現時点での判断を示したに過ぎず、データ及び表現などの欠落、誤謬などにつきましては責任を負いかねますのでご了承ください。当レポートのいかなる部分もその権利は株式会社ティーマックスに帰属しており、電子的または機械的な方法を問わず、無断で複製または転送などを行わないようお願いします。
株式会社ティーマックスは、累計2万件の不動産デューデリジェンス実績をもつ不動産評価会社です(不動産鑑定業 東京都知事(5)第1823 号)。
不動産評価のリーディングカンパニーとして、全国のオフィス、住宅からオペレーショナルアセットまで多様な投資用不動産の評価サービスを提供すると同時に、調査研究事業では不動産投資インデックスの開発・配信や、不動産マーケット全般の調査・分析を行っています。
その他のレポートは株式会社ティーマックスのホームページ「リサーチレポート」で公表しています。
<提供:本件に関するお問い合わせ>
株式会社ティーマックス
不動産戦略室
〒100-0011 東京都千代田区内幸町2-2-1
日本プレスセンタービル
TEL:03-5501-2950 FAX:03-5501-2951
E-Mail:ff_t@tmaxv.co.jp