買収防衛策とは?種類や最新動向、企業事例を解説

企業価値向上や資本効率への要求が高まるなか、上場企業を取り巻くM&A環境も変化している。このような流れにおいて注目されているのが「買収防衛策」だ。かつて日本企業の買収防衛策では、買収者が現れる前からルールを設けておく「事前警告型」が主流だった。しかし近年は、こうした防衛策を廃止する企業がある一方で、実際に買収者が現れた後に対抗措置を検討する「有事型」の事例が目立つようになっている。本記事では、買収防衛策の意味や主な種類、最新動向、メリット・デメリットを整理した。さらに、買収防衛策が争点となった企業事例についても解説する。
- 買収防衛策の意味と代表的な種類・手法
- 近年の買収防衛策を巡る動向
- 経産省「企業買収における行動指針」から見る買収防衛策導入・発動のポイント
- 買収防衛策のメリット・デメリット
- 企業事例から見る買収防衛策
買収防衛策とは
買収防衛策とは、一般に、敵対的買収や、対象会社の取締役会の賛同を得ずに行われる「同意なき買収」に備え、企業が講じる対抗策の総称である。代表的なものとして、新株予約権などを活用する「ポイズンピル」や、対象会社に友好的な第三者に買収や出資を依頼する「ホワイトナイト」などがある。
買収防衛策の役割は、単に買収を阻止することだけではない。買収者から必要な情報を得ることや、取締役会や株主が買収提案を検討するための時間を確保すること、買収条件の改善に向けた交渉機会を確保することなども目的となり得る。
買収防衛策の主な種類・手法
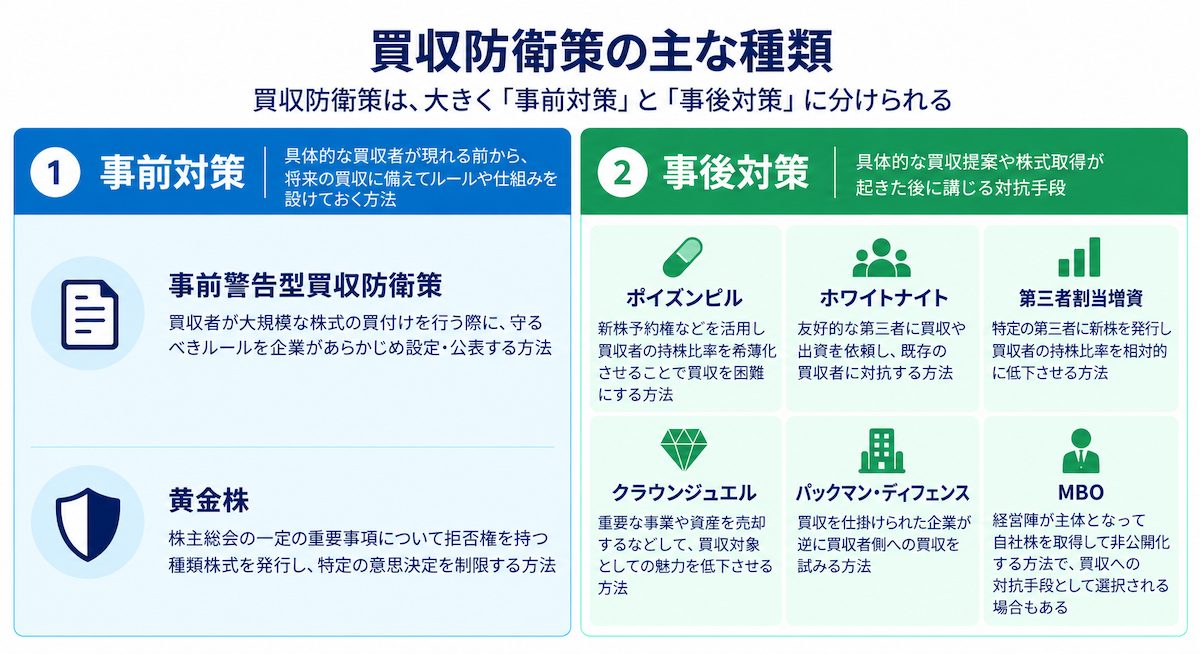
買収防衛策の主な種類は、具体的な買収者が現れる前から備える「事前対策」と、買収が具体化した後に講じる「事後対策」の大きく2つに分けて考えることができる。買収防衛策にはさまざまな手法があるが、「いつ導入・実施するのか」という観点で整理すると、その全体像を理解しやすい。
事前対策(予防型)
事前対策とは、具体的な買収者が現れる前から、将来の買収に備えてルールや仕組みを設けておく方法である。
- 事前警告型買収防衛策:買収者が大規模な株式の買付けを行う際に、守るべきルールを企業があらかじめ設定・公表する方法。買収目的などの情報提供や、提案を検討するための期間を設けることを求め、ルールが守られない場合には、新株予約権の無償割当てなどの対抗措置をとると警告する仕組み。
- 黄金株:株主総会の一定の重要事項について拒否権を持つ種類株式を発行し、特定の意思決定を制限する方法。
事前警告型では、買収者に対して必要な情報の提出や一定の検討期間を求めることで、対象会社や株主が買収提案について判断するための情報・時間を確保する仕組みが設けられる。
事後対策(有事型)
事後対策とは、具体的な買収者が現れたり、大量の株式取得が進んだりした後に講じる方法である。
- ポイズンピル:新株予約権などを活用し、買収者の持株比率を希薄化させることで買収を困難にする方法。
- ホワイトナイト:対象会社に友好的な第三者に買収や出資を依頼し、既存の買収者に対抗する方法。
- 第三者割当増資:特定の第三者に新株を発行し、買収者の持株比率を相対的に低下させる方法。
- クラウンジュエル:重要な事業や資産を売却するなどして、買収対象としての魅力を低下させる方法。
- パックマン・ディフェンス:買収を仕掛けられた企業が、逆に買収者側への買収を試みる方法。
- MBO:経営陣が主体となって自社株を取得して非公開化する方法で、買収への対抗手段として選択される場合もある。
なお、ポイズンピルのように、買収者が現れる前から仕組みを定めておく場合と、具体的な買収者が現れた後に導入される場合の双方がある手法もあり、事前対策と事後対策が常に明確に分かれるわけではない。
近年の買収防衛策の動向
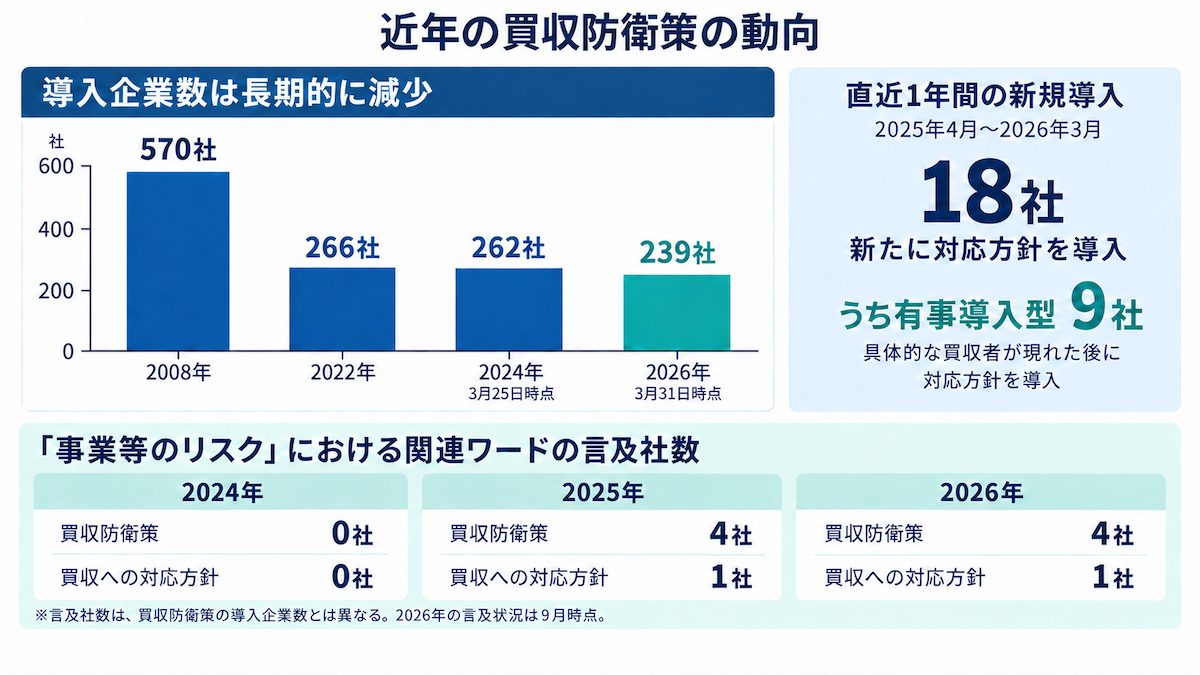
買収防衛策を導入する上場企業は長期的には減少してきた一方、足元では新たに対応方針を導入する企業もみられ、有事導入型を含めて買収への備えが改めて論点となっている。
経済産業省の研究会資料によると、買収防衛策を導入している上場企業は2008年の570社をピークに減少し、2022年には266社となった。同資料では、2014年頃から買収防衛策を廃止する企業が増え、2017年のスチュワードシップ・コード改訂後には減少がさらに進んだと整理されている。その後も、レコフM&Aデータベースによると、買収への対応方針を導入している企業は2024年3月25日時点で262社、2026年3月31日時点で239社となっている。
一方、2026年3月末までの1年間では、新たに対応方針を導入した企業が18社あり、そのうち9社は、具体的な買収者が現れた後に導入する「有事導入型」だった。レコフデータでは、長期的な導入企業数の減少が続く一方、足元では平時・有事の双方で新規導入する企業が増え、減少傾向に歯止めがかかりつつあるとしている。
有価証券報告書から見る「買収防衛策」関連ワードの言及状況
企業開示においても、買収への備えや対応方針を経営上のリスクとして説明する動きが一部で確認されている。CCReB GATEWAYのホットワード分析では、有価証券報告書の「事業等のリスク」において、2024年まで確認されなかった「買収防衛策」「買収への対応方針」の言及が、2025年・2026年にはそれぞれ計5社で確認された。
| 年 | 「買収防衛策」 | 「買収への対応方針」 | 合計 |
| 2024年 | 0社 | 0社 | 0社 |
| 2025年 | 4社 | 1社 | 5社 |
| 2026年 | 4社 | 1社 | 5社 |
※本データは有価証券報告書の「事業等のリスク」における特定ワード(「買収防衛策」、「買収への対応方針」)の言及状況を集計したものであり、買収防衛策を導入している企業数そのものを示すものではない。
※2026年のデータは、2026年9月時点で確認できた有価証券報告書のみを対象としている。
参照:「買収防衛策を巡る状況」|経済産業省
出典:「買収への対応方針(買収防衛策)導入状況 ~新規導入10社、うち有事導入型が3社」|MARR Online/レコフデータ
出典:「買収への対応方針(買収防衛策)導入状況 ~2026年3月末時点、239社。新規導入は18社、うち有事導入9社」|MARR Online/レコフデータ
買収防衛策のメリットとデメリット
買収防衛策には、買収提案を検討するための情報や時間を確保できるメリットがある一方、経営陣の保身や株主の判断機会を制約する手段となるリスクもある。買収防衛策を検討する際には、買収を防げるかどうかだけでなく、株主や企業価値への影響を含めて考える必要がある。
| 観点 | メリット | デメリット・注意点 |
| 情報・時間 | 買収者から情報を得て、買収提案を検討する時間を確保しやすくなる | 必要以上に買収手続きを遅らせる仕組みとなる可能性がある |
| 交渉 | 買収価格や条件の改善に向けて交渉する機会を確保できる | 経営陣が望まない買収を排除する目的で利用されるおそれがある |
| 株主 | 複数の選択肢や追加情報を踏まえて買収の是非を判断できる場合がある | 株主が買収提案に応じる機会を制約する可能性がある |
| 企業価値 | 企業価値や株主利益を損なう可能性のある買収への対応手段となり得る | 防衛策そのものが企業価値や株式価値に悪影響を与える可能性がある |
| 法的リスク | 適切な手続きによって買収への対応方針を明確にできる | 対抗措置の内容によっては、差止めを求める訴訟などに発展する可能性がある |
特に重要なのは、「経営陣が買収に反対していること」と「その買収が企業価値や株主利益を損なうこと」は同じではないという点である。買収者が提示した買収価格や経営戦略が株主から評価される可能性もあるため、買収防衛策は経営陣の意思だけで判断するものではない。
経産省『企業買収における行動指針』から見る買収防衛策導入・発動のポイント
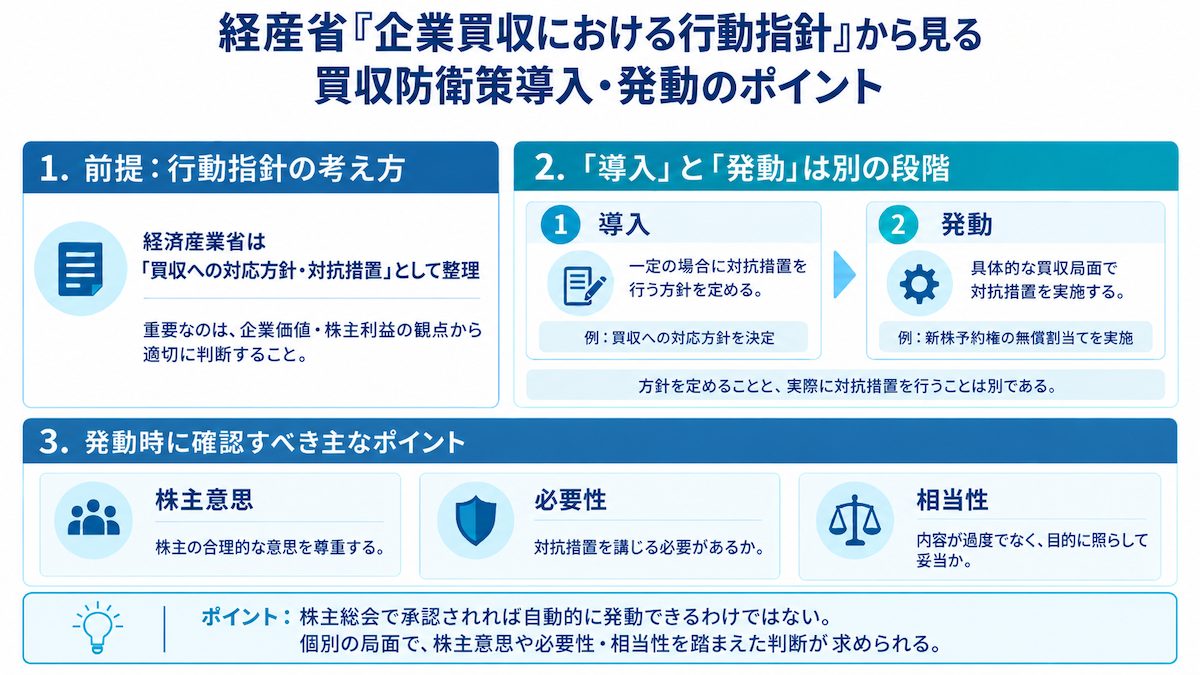
買収防衛策を理解するうえでは、経済産業省が2023年に策定した「企業買収における行動指針」を読み解くことが重要だ。同指針では、一般に買収防衛策と呼ばれてきたものを「買収への対応方針・対抗措置」として整理し、株主意思の尊重や、対抗措置の必要性・相当性などの考え方を示している。
ここでいう「買収への対応方針」は、一定の場合に新株予約権の無償割当てなどによって買収に対抗する旨を定めた方針を指す。一方、「対抗措置」は、その対応方針に基づいて実際に行う新株予約権の無償割当てなどの具体的な措置である。
株主意思の尊重が重要
「企業買収における行動指針」では、会社の経営支配権に関わる事項について、株主の合理的な意思に依拠することが重視されている。そのため、対抗措置を発動する際に株主総会で承認を得ることは、株主意思を確認する重要な方法の一つとなる。
ただし、株主総会の承認を得れば、あらゆる対抗措置が当然に認められるわけではない。対抗措置の内容そのものについても、その必要性や相当性が問われる。
対抗措置には必要性・相当性が求められる
行動指針では、対抗措置について、その必要性だけでなく、目的に照らして相当な内容となっているかを確保することも重視している。具体的には、株主平等の原則や株主の財産権への影響、対抗措置が経営陣の保身を目的としたものになっていないかなどを踏まえて判断する必要がある。
つまり、「買収に反対だから発動する」のではなく、株主意思を踏まえ、その買収に対して対抗措置を講じる必要があるのか、また、その措置が過度なものではないかを検討することが重要となる。
なお、経済産業省は2026年7月、「企業買収における行動指針」の趣旨をより適切に理解・実践するため、「ポイント」や「Q&A」等を公表している。これらは2023年の行動指針を置き換えるものではなく、同指針を維持したうえで、その考え方や実務上の論点をより明確にしたものである。
参照:企業買収における行動指針―企業価値の向上と株主利益の確保に向けて―|経済産業省
参照:「M&Aに関する各種ガイドライン及び出版物」|経済産業省
参照:「『企業買収における行動指針』のポイント」「『企業買収における行動指針』Q&A」等|経済産業省
企業事例からみる買収防衛策
ここでは、買収防衛策を巡って司法判断が示された東京機械製作所と三ッ星の事例を紹介する。企業事例を見ると、株主総会で対抗措置が承認された場合でも司法判断は同じではなく、措置の必要性や相当性が重要な論点となっていることがわかる。
| 企業 | 主な経緯 | 司法判断 |
| 東京機械製作所 | 株式の市場内買集めに対して買収防衛策を導入。株主総会で導入・発動を承認 | 新株予約権無償割当ての差止めは認められなかった |
| 三ッ星 | 株式の市場内買集めを受けて対応方針を導入。株主総会で買収防衛策の発動を承認 | 新株予約権無償割当ての差止めが認められた |
東京機械製作所|対抗措置の差止めが認められなかった事例
東京機械製作所では、2021年6月以降、アジアインベストメントファンドらによる市場内での株式取得が進み、同年7月には大量保有が明らかになった。
同社取締役会は同年8月6日に買収防衛策の導入を決議し、8月30日には新株予約権の無償割当てを対抗措置として決議した。
10月22日の臨時株主総会では、買収防衛策の導入・発動が承認された。この際、買収者側や対象会社取締役などの利害関係者による議決権行使を認めない、いわゆるMoM決議が採用された。
買収者側は新株予約権無償割当ての差止めを求めたものの、最終的に最高裁でも差止めは認められなかった。
三ッ星|株主総会で承認された対抗措置の差止めが認められた事例
三ッ星では、2021年以降、アダージキャピタルらによる市場内での株式取得が進んだ。
同社取締役会は2022年4月8日に買収への対応方針を決定し、5月18日には新株予約権の無償割当てを対抗措置として決議した。同年6月24日の定時株主総会では、買収防衛策の発動が承認された。
しかし7月1日、大阪地方裁判所は新株予約権無償割当ての差止め仮処分を認めた。その後の保全異議審、保全抗告審でも判断は維持され、最高裁でも差止めを認める判断が維持されたことから、最終的に対抗措置は中止された。
経済産業省の資料では、三ッ星事件について、裁判所は対抗措置発動の相当性について否定的に判断した一方、必要性については株主意思の確認を重視していることが指摘されている。
東京機械製作所と三ッ星はいずれも株主総会で対抗措置について株主意思を確認した事例であるが、司法判断は異なった。
この2つの事例からも、株主総会の承認だけで対抗措置の適法性が決まるのではなく、具体的な措置の必要性や相当性を含めて判断されることがわかる。
参照:買収防衛策を巡る司法判断が下された近年の事例|経済産業省
参照:第77期定時株主総会決議ご通知|株式会社三ッ星
買収防衛策を考える企業が平時から確認しておきたいこと
買収への備えでは、防衛策そのものを導入することだけでなく、平時から企業価値を高め、株主との対話や買収提案を検討する体制を整えておくことが重要である。
同意なき買収が行われた場合、株主は現在の経営陣が示す経営戦略と、買収者が示す経営戦略や買収条件を比較することになる。そのため、企業にとって基本的な備えとなるのが、平時から自社の企業価値向上に取り組み、その経営戦略や資本政策について株主・投資家に説明しておくことである。
また、実際に買収提案を受けた場合に、誰が提案内容を検討するのか、独立社外取締役や特別委員会をどのように活用するのか、弁護士などの専門家とどのように連携するのかといった体制を想定しておくことも重要となる。
自社の株主構成や事業ポートフォリオ、保有資産、資本効率などを継続的に確認し、自社の企業価値をどのように高めていくのかを検討することも、買収への備えにつながる。
買収防衛策を導入すること自体を目的とするのではなく、「自社の企業価値をどのように高め、その価値を株主にどう説明するか」という経営そのものから備えることが重要といえる。
まとめ
買収防衛策とは、敵対的買収や同意なき買収に備えて企業が講じる対抗策の総称であり、具体的な買収者が現れる前から備える事前対策と、買収が具体化した後に講じる事後対策がある。近年は、従来主流だった事前警告型を廃止する企業がみられる一方、具体的な買収者が現れた後に導入する有事型などの買収防衛策が増える傾向も確認されている。
買収防衛策には、買収提案を検討するための情報や時間を確保できるというメリットがある反面、経営陣の保身に利用されたり、株主が買収提案に応じる機会を制約したりするリスクもある。そのため、買収防衛策を導入・発動する際には、株主意思や対抗措置の必要性・相当性、企業価値・株主利益への影響を慎重に検討する必要がある。
実際の企業事例でも、株主総会で対抗措置が承認されながら司法判断が分かれている。企業にとっては、防衛策そのものだけでなく、平時から企業価値を高め、株主との対話や買収提案を適切に検討できる体制を整えておくことが重要である。
同意なき買収の意味や近年注目されている背景については、関連記事「同意なき買収とは?敵対的買収との違いや経産省の行動指針、企業事例を解説」で詳しく解説している。
買収防衛策についてよくある質問(FAQ)
Q1. 買収防衛策とは何ですか?
買収防衛策とは、敵対的買収や同意なき買収に備えて、企業が買収者に対して講じる対抗策の総称である。
代表的な手法には、事前警告型買収防衛策、ポイズンピル、ホワイトナイトなどがある。
Q2. 買収防衛策にはどのような種類がありますか?
買収防衛策は、大きく「事前対策」と「事後対策」に分けて考えることができる。
事前対策には事前警告型買収防衛策や黄金株などがあり、事後対策にはポイズンピル、ホワイトナイト、第三者割当増資などがある。ただし、ポイズンピルのように事前・事後の双方で用いられる場合がある手法もある。
Q3. ポイズンピルとは何ですか?
ポイズンピルとは、新株予約権などを活用して買収者の持株比率を希薄化させ、買収を困難にする手法である。
日本では、新株予約権の無償割当てを利用した対抗措置が、買収防衛策を巡る企業事例や裁判で論点となることがある。
Q4. ホワイトナイトとは何ですか?
ホワイトナイトとは、買収を仕掛けられた企業が、自社に友好的な第三者に買収や出資を依頼して対抗する方法である。
第三者が別の買収提案を行うことで株主に新たな選択肢が生まれる場合もあるが、買収価格や経営戦略などを比較して判断する必要がある。
Q5. 買収防衛策を導入すれば買収を防げますか?
買収防衛策を導入したからといって、必ず買収を阻止できるわけではない。
対抗措置の発動には株主意思や必要性・相当性などが問われるほか、司法判断によって差止めが認められる場合もある。
Q6. 買収防衛策の発動には株主総会の承認が必要ですか?
すべての場合に一律で株主総会の承認が必要となるわけではないが、株主意思を確認することは重要な判断要素となる。
また、株主総会の承認を得た場合でも、対抗措置の内容や必要性・相当性によっては差止めが認められる場合がある。
監修
ククレブ・マーケティング株式会社 CEO
大手事業法人のオフバランスニーズ、遊休地の活用等、数々の大手企業の経営企画部門、財務部門に対しB/S、P/Lの改善等の経営課題解決を軸とした不動産活用提案を行い、取引総額は4,000億円を超える。不動産鑑定士。
2019年9月に不動産Techを中心とした不動産ビジネスを手掛けるククレブ・アドバイザーズ株式会社を設立し、2024年11月に創業から5年で東証グロース市場に上場。
2021年10月にはデータマーケティング事業を主軸としたククレブ・マーケティング株式会社を設立し、現在に至る。